Cobrar a tiempo es una parte esencial de la gestión financiera de cualquier negocio. Cuando existen pagos periódicos, el recibo bancario permite ordenar la operativa y reducir la dependencia de transferencias o recordatorios manuales.
¿Qué es un recibo bancario?
Un recibo bancario es un cobro que una empresa presenta para cargar en la cuenta de su cliente. En España y en los países SEPA, esta operativa se realiza mediante adeudos directos SEPA.
¿Cómo funciona esto? El cliente autoriza a la empresa a realizar el cargo mediante un mandato de domiciliación. Dicha autorización puede servir para un cobro puntual o para una serie de pagos recurrentes.
En la práctica, intervienen la empresa que emite el cobro, el cliente y las entidades financieras que procesan la operación. La empresa presenta la remesa a través de su banco o de un proveedor de pagos. Después, la entidad del cliente carga el importe en la cuenta indicada.
Tipos de adeudo directo SEPA
Los recibos bancarios se gestionan a través de dos esquemas principales.
SEPA CORE: es el esquema más habitual para cobrar a clientes, ya que puede utilizarse con particulares, autónomos y empresas.
SEPA B2B: está diseñado para operaciones entre empresas o autónomos. Ambas partes deben acordar su uso y la entidad del cliente debe admitir esta modalidad.
La elección entre uno y otro esquema depende del tipo de cliente y de la relación comercial. Si tu negocio cobra a consumidores, el esquema CORE será el adecuado. Ahora bien, si trabaja únicamente con otras empresas, el esquema B2B puede ser una alternativa, siempre que las entidades participantes lo permitan.

Ventajas de utilizar recibos bancarios
Utilizar un recibo bancario puede simplificar la gestión de los pagos periódicos y reducir el trabajo manual. Estas son las principales ventajas de incorporarlo a la operativa de cobro del negocio:
Previsibilidad de los cobros
Con un recibo bancario, la empresa puede establecer una fecha de cargo para los pagos recurrentes y tener una previsión más realista de los ingresos que espera recibir. Esta información es útil para organizar la tesorería y tomar decisiones con mayor claridad.
Gestión de cobros recurrentes
Cuando un servicio se cobra de forma periódica, el cliente no necesita realizar una acción de pago en cada fecha de cobro. El mandato de domiciliación autoriza a la empresa a presentar los recibos mientras se mantenga la relación comercial.
Esto simplifica la gestión de cuotas mensuales y evita que el cobro dependa de una transferencia realizada por el cliente. Es una alternativa práctica para gimnasios, academias o empresas que trabajan con pagos periódicos.
Automatización
Emitir un recibo bancario de forma automatizada reduce tareas repetitivas. La empresa puede preparar remesas con varios cargos y enviarlas a través de su entidad financiera o de una plataforma especializada.
Seguridad
La autorización previa del cliente aporta una base clara para realizar el cargo. Además, las operaciones quedan registradas, lo que facilita consultar la fecha, el importe y la referencia del mandato. Es importante conservar esta documentación y mantener actualizados los datos del cliente.
Comodidad para la empresa y el cliente
Para el cliente, el pago se realiza de forma automática en la fecha acordada. Para la empresa, el recibo bancario evita depender de que la persona recuerde hacer una transferencia o completar un pago manual.
Esta comodidad mejora la experiencia de cobro, siempre que el cliente reciba información clara sobre el servicio y el importe que se cargará.
Control de los cobros
Una gestión ordenada permite identificar qué recibos se han cobrado y cuáles han sido devueltos. También ayuda a detectar pagos pendientes antes de que se acumulen. Este control es importante cuando el negocio gestiona un volumen alto de clientes.

Cómo emitir y cobrar un recibo bancario
- Obtén la autorización del cliente
Antes de emitir un recibo bancario, necesitas contar con un mandato SEPA firmado o aceptado de forma válida. Este documento recoge la autorización del cliente y permite vincular el cobro con la cuenta bancaria indicada.
El mandato debe identificar a la empresa y al cliente. También debe incluir una referencia única para poder localizar la autorización.
- Informa sobre el cargo
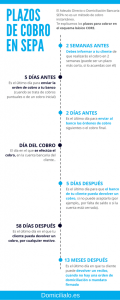
Antes de presentar el recibo, informa al cliente del importe y de la fecha prevista para el cobro. Esta comunicación, conocida como notificación previa, permite que el cliente sepa cuándo se realizará el cargo.
Las reglas SEPA fijan un plazo de 14 días naturales antes del cobro, aunque la empresa y el cliente pueden acordar un período diferente.
- Prepara la remesa de cobros
Una remesa reúne los recibos que la empresa enviará al banco para su cobro. Antes de prepararla, revisa los datos bancarios de los clientes y confirma que los importes correspondan a las facturas emitidas. Puedes generar la remesa desde la banca electrónica o desde una herramienta de gestión.
- Presenta el recibo al cobro
Una vez preparada la remesa, envíala a tu banco o proveedor de pagos dentro del plazo que indique el servicio. La entidad procesará los cargos en la fecha prevista.
Después, revisa el resultado de la operación, puesto que el recibo puede cobrarse correctamente, quedar rechazado o ser devuelto más adelante.
- Gestiona los impagos y las devoluciones
Si un recibo bancario resulta devuelto, conviene revisar el motivo antes de volver a presentarlo. No todos los casos se resuelven de la misma forma. Si se trata de un dato bancario incorrecto, solicita la información actualizada. Si el cliente cuestiona el cobro, revisa el contrato, la factura y el mandato antes de realizar una nueva acción.

Plazos de devolución de recibos bancarios
Los plazos de devolución dependen del esquema SEPA utilizado y de si el cargo estaba autorizado.
- Recibos SEPA CORE autorizados
En el esquema CORE, el pagador puede solicitar la devolución de un recibo autorizado durante las ocho semanas posteriores al cargo, sin necesidad de justificar la petición según las reglas del esquema.
Por eso, la empresa no debe considerar un cobro como completamente consolidado justo después de recibirlo.
- Operaciones CORE no autorizadas
Si el cliente indica que no autorizó el cargo, puede reclamarlo hasta 13 meses después de la fecha del adeudo. La empresa debe poder acreditar la existencia del mandato y la relación con el cobro.
- Recibos SEPA B2B autorizados
En el esquema B2B, el cliente no tiene derecho a solicitar la devolución de una operación autorizada. Esta es una de las principales diferencias frente a CORE.
Sin embargo, este esquema requiere más atención antes del primer cargo. La empresa debe confirmar que el cliente es una empresa o autónomo y que su banco admite el mandato B2B.
- Operaciones B2B no autorizadas
Una operación B2B que no cuente con autorización puede reclamarse hasta 13 meses después del adeudo. Por este motivo, conservar el mandato y mantener una trazabilidad clara del recibo bancario sigue siendo esencial.
Centraliza la gestión de tus recibos bancarios con TADOSI
Gestionar un recibo bancario no termina al presentarlo al cobro. También implica comprobar qué pagos se han completado y detectar posibles devoluciones para actuar a tiempo.
TADOSI automatiza esta operativa y centraliza la información de cobro en un mismo entorno. La plataforma facilita la consulta del estado de las operaciones y permite mantener un registro claro de los movimientos realizados.
De esta forma, tu negocio puede reducir tareas manuales y responder con mayor rapidez ante una incidencia. TADOSI ayuda a mantener una gestión más ordenada de tu recibo bancario desde la emisión hasta el seguimiento posterior.